
Rekenvoorbeeld: vakantiewoning kopen met uw fiscale partner
Koopt u een vakantiewoning privé? Dan valt deze in beginsel in box 3. Daarbij is het goed om te weten dat u niet over uw volledige vermogen belasting betaalt. In 2026 bedraagt het heffingsvrije vermogen € 59.357 per persoon. Heeft u een fiscale partner? Dan wordt dit bedrag verdubbeld en heeft u samen een heffingsvrij vermogen van € 118.714. Dat kan interessant zijn wanneer u samen een vakantiewoning koopt.
Rekenvoorbeeld
Stel, u en uw partner kopen samen een vakantiewoning en de waarde die voor box 3 moet worden meegenomen bedraagt € 200.000. We gaan er voor dit eenvoudige voorbeeld vanuit dat u verder geen ander box 3-vermogen of box 3-schulden heeft.
- Uw gezamenlijke heffingsvrije vermogen bedraagt in 2026: € 118.714
- Van de € 200.000 blijft na aftrek van het heffingsvrije vermogen een grondslag over van: € 200.000 - € 118.714 = € 81.286
U betaalt dus niet simpelweg box 3-belasting over de volledige € 200.000.
Voor een vakantiewoning geldt in de voorlopige box 3-berekening van 2026 een fictief rendementspercentage voor 'overige bezittingen' van 6,00%. Over het berekende box 3-rendement bedraagt het belastingtarief vervolgens 36%.
(De uiteindelijke berekening is iets uitgebreider dan alleen 6% over € 81.286, omdat het heffingsvrije vermogen naar verhouding wordt verwerkt in het berekende rendement).
Bij uitsluitend deze vakantiewoning van € 200.000 komt de gezamenlijke box 3-belasting volgens de fictieve berekeningsmethode indicatief uit op ongeveer € 1.756 per jaar. Dat is gezamenlijk circa € 146 per maand.
En ondertussen kan de woning verhuurd worden
Bij Vakantierijk Waarland hoeft u de verhuur niet zelf te verzorgen. Vakantierijk Waarland kan het verhuurproces voor u uitvoeren.
Bij een privé gehouden vakantiewoning die onder de normale vermogenssfeer valt, valt de woning in beginsel in box 3. De ontvangen huur wordt binnen het fictieve box 3-stelsel niet nog eens afzonderlijk als arbeidsinkomen in box 1 belast.
Dat maakt het interessant om niet alleen naar de jaarlijkse belasting te kijken, maar deze af te zetten tegen de mogelijke verhuuropbrengsten van de vakantiewoning.
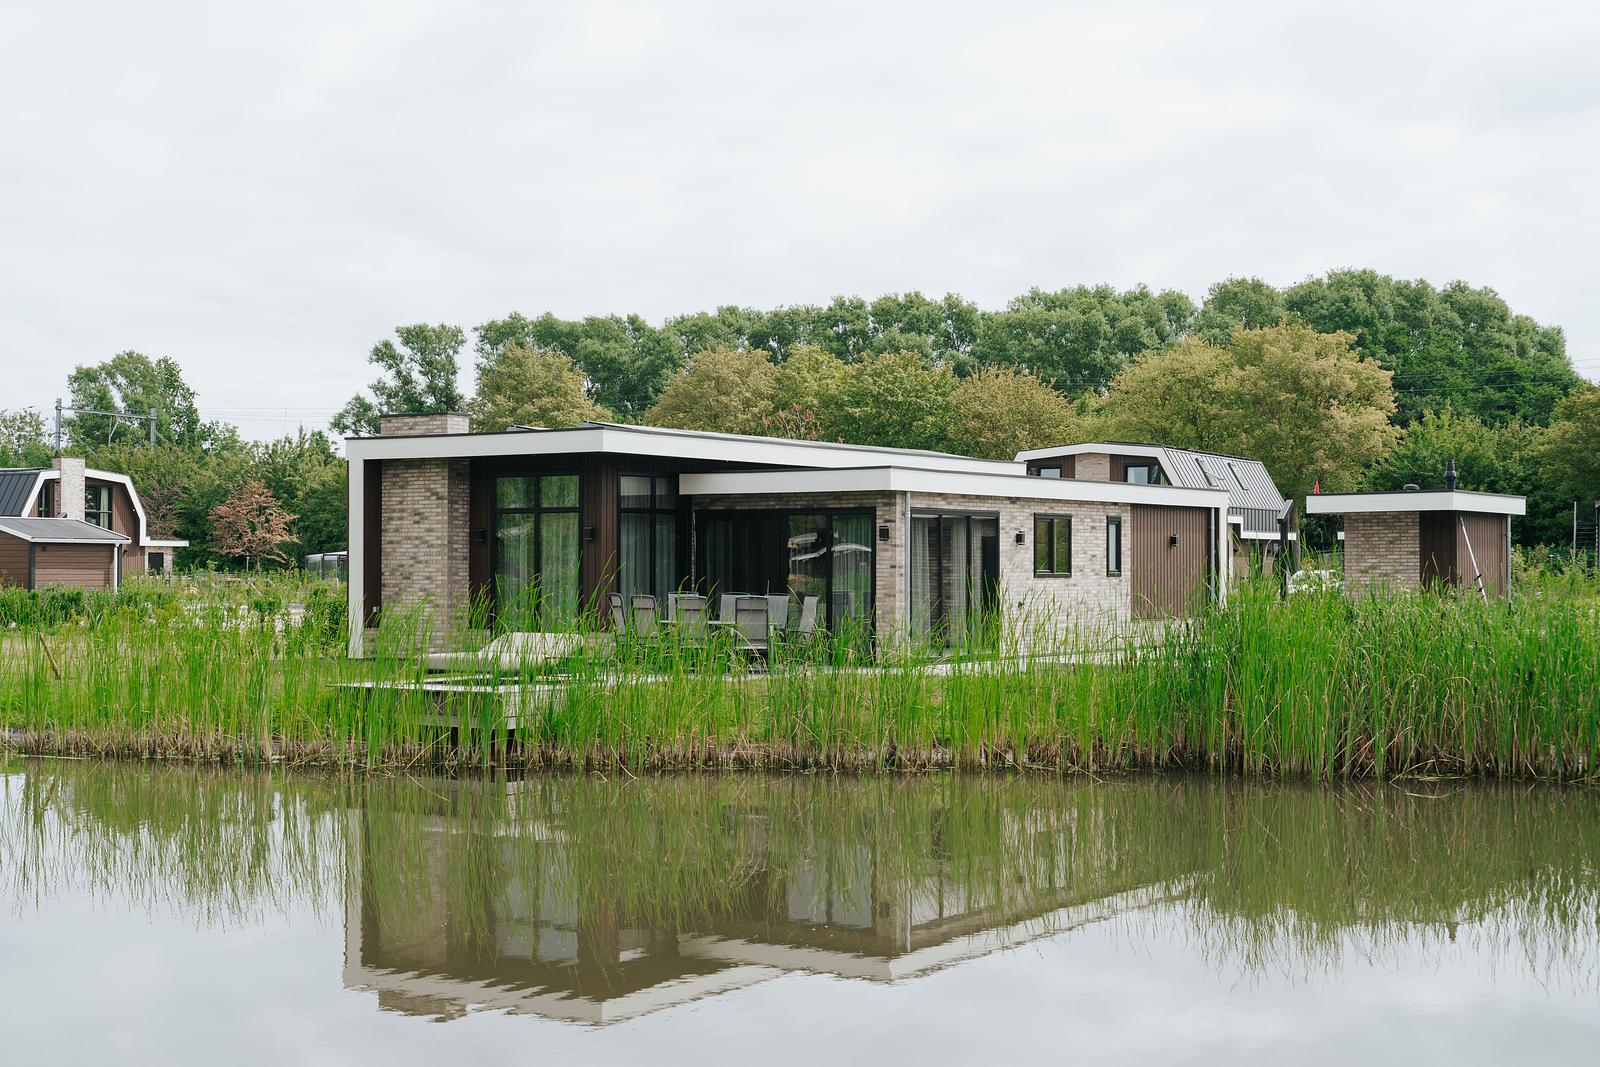
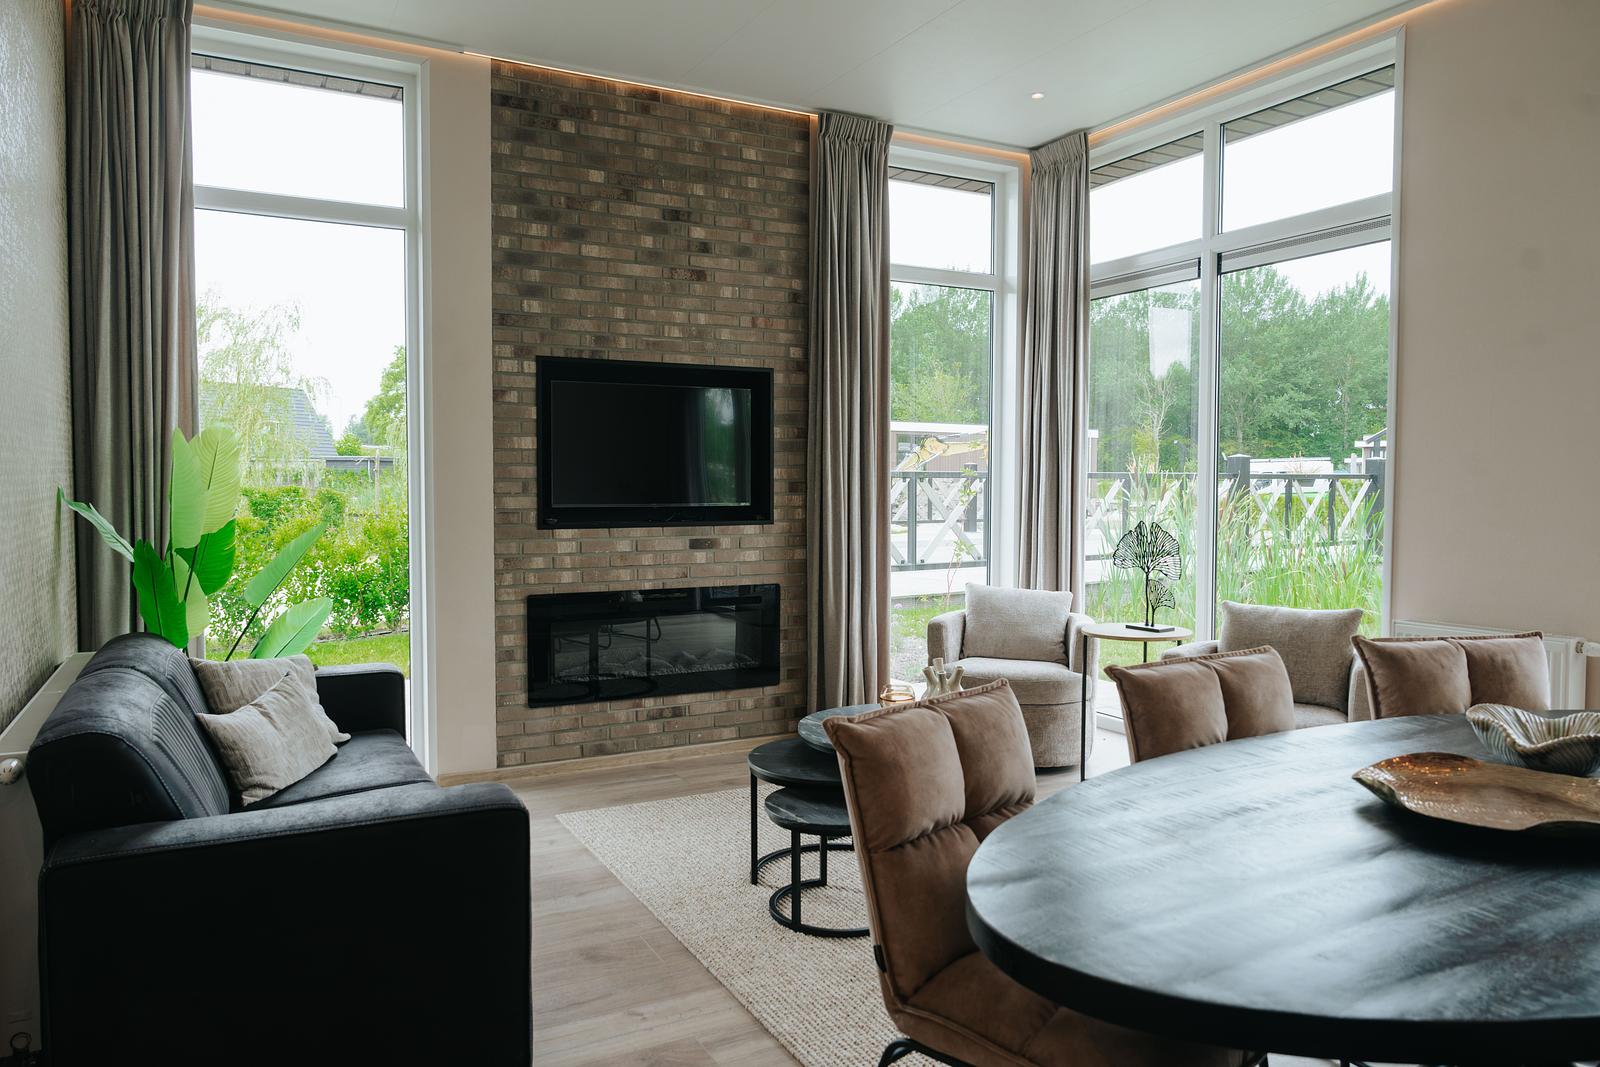
Wilt u ontdekken welke vakantiewoningen momenteel beschikbaar zijn voor verhuur en eigen gebruik?
Heeft u al ander vermogen?
Hier zit wel een belangrijke nuance.
Hebben u en uw partner bijvoorbeeld al € 150.000 aan spaargeld en beleggingen in box 3? Dan kan het zijn dat het gezamenlijke heffingsvrije vermogen van € 118.714 al geheel of gedeeltelijk wordt benut.
U kunt daarom niet bij iedere vakantiewoning automatisch € 118.714 van de waarde aftrekken. Het heffingsvrije vermogen geldt voor uw totale box 3-vermogen. Voor iemand met weinig ander vermogen kan de belastingdruk op een vakantiewoning dus anders uitpakken dan voor iemand die al een groot vermogen in box 3 heeft.
Fiscale partners kunnen bovendien verdelen
Bent u fiscale partners? Dan mag u de gezamenlijke grondslag sparen en beleggen in uw belastingaangifte onderling verdelen. Dat biedt extra flexibiliteit bij het invullen van uw aangifte.
Kortom: een vakantiewoning van € 200.000 betekent niet dat u over € 200.000 rechtstreeks belasting betaalt. Het heffingsvrije vermogen en uw overige bezittingen en schulden spelen een belangrijke rol in de uiteindelijke box 3-heffing.
Bovenstaand voorbeeld is indicatief en gebaseerd op de voorlopige box 3-percentages voor 2026. De box 3-regelgeving is in beweging en daarnaast kan het werkelijke rendement relevant zijn. Laat uw persoonlijke situatie daarom altijd controleren door een accountant of belastingadviseur.
Als u vragen heeft of meer informatie wilt, kunt u een afspraak maken met een van onze experts.